Poisťovne v roku 2026 zvyšujú ceny PZP a havarijného poistenia, pretože rastú dane, odvody aj výška krytých škôd. To ale neznamená, že musíte automaticky platiť najdrahšiu poistku na trhu. Rozdiel medzi pasívnym predĺžením zmluvy a aktívnym porovnaním ponúk býva desiatky eur ročne.
Poistka je drahšia, hoci auto je stále to isté a jazdíte rovnako. Nie je to len „chamtivosť poisťovní“.
Čo sa v PZP v roku 2026 reálne mení
Od 1. januára 2026 platí vyšší osobitný odvod z PZP. Stúpol z 8 % na 10 % a poisťovne ho premietajú do cien poistiek.
Odvod nie je príjmom poisťovní. Zbierajú ho pre štát, ale v cene poistky ho zaplatíte vy.
K tomu pribúdajú vyššie limity krytia škôd na zdraví a majetku, čo opäť zvyšuje náklady poisťovní.
Výsledok?
Pri rovnakom aute a vodičovi môže byť v roku 2026 PZP o jednotky až nízke desiatky percent drahšie ako vlani.
Ak ste napríklad v roku 2025 platili 200 € ročne, teraz pokojne vidíte 220 € aj viac podľa poisťovne a rizikového profilu.
Kto si priplatí najviac
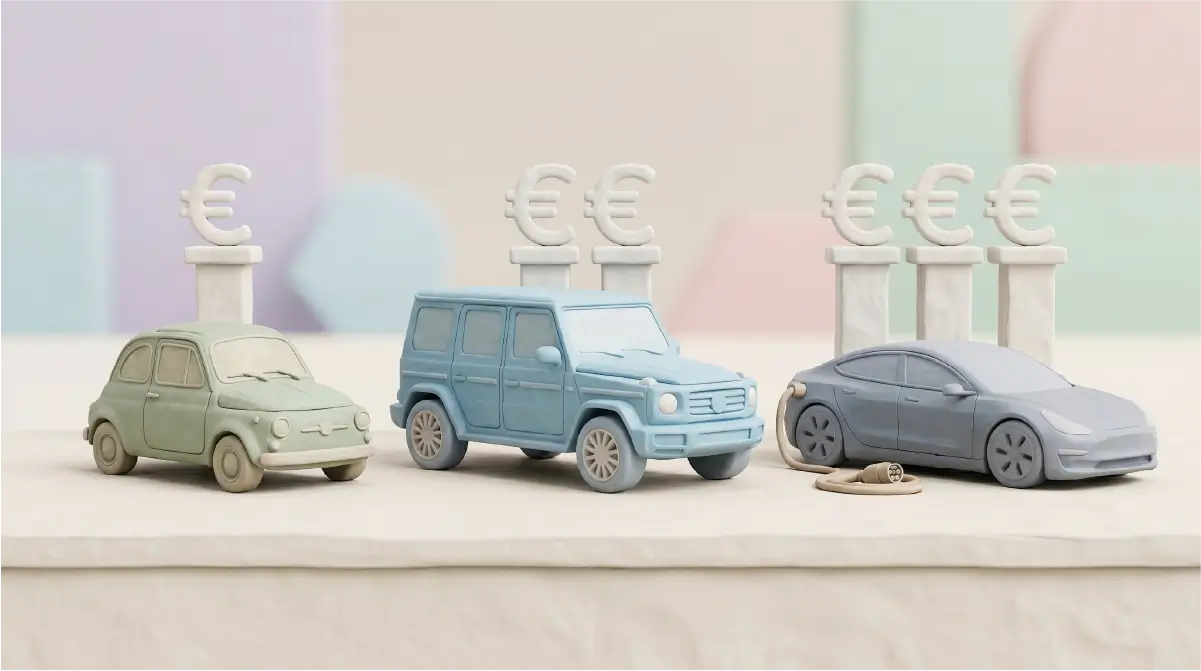
Nie všetci pocítia zdražovanie rovnako.
Najviac ohrozené skupiny sú:
- novšie a drahšie autá, hlavne SUV a elektromobily, kde sú škody a opravy výrazne drahšie
- mladí vodiči, vodiči s nehodami a mestská prevádzka, kde je štatisticky viac škôd
- firemné flotily, kuriéri a ľudia s vysokým ročným nájazdom, ktorí sú na cestách prakticky nonstop
Dobrá správa: aj keď do niektorej skupiny patríte, stále máte v rukách páčky, ako cenu stiahnuť nižšie.
Stručne: rozdiel medzi PZP a havarijným
Povinné zmluvné poistenie (PZP) rieši škody, ktoré spôsobíte niekomu inému – na aute, majetku alebo zdraví.
Havarijné poistenie rieši vaše vlastné auto – krádež, živly, vandalizmus, vašu chybu.
7 tipov, ako platiť za PZP v roku 2026 menej
Checklist: Ako ušetriť na poistení auta
Pred uzatvorením poistky si overte každý bod
Tu sú konkrétne veci, ktoré viete spraviť ešte pred ďalšou faktúrou za poistku.
1. Nepodpisujte prvú ponuku. Porovnajte viac poisťovní
Ceny PZP sa pri rovnakom aute a vodičovi medzi poisťovňami výrazne líšia.
Online porovnávače bežne ukazujú rozdiely v desiatkach eur ročne, a to za úplne rovnaké krytie.
Predtým, než predĺžite poistku automaticky, porovnajte si a pozrite, či inde nedostanete lepšiu kombináciu ceny a podmienok.
2. Hrajte sa s balíkmi: PZP + havarijné poistenie
Poisťovne často zvýhodňujú balíky, kde máte PZP a havarijné poistenie v jednom balíku.
Niekedy zaplatíte o pár eur viac za PZP, ale výrazne ušetríte na havarijnej poistke. Dôležitý je celkový súčet, nie jedna položka.
Pri novom, drahšom alebo financovanom aute (úver/leasing) je tento balík väčšinou najrozumnejšia voľba.
3. Skontrolujte limity krytia – nemusíte mať všetko „na max“
Zákon určuje minimálne limity krytia, nad ktoré vám poisťovne ponúkajú rôzne vyššie balíky.
Nie každý však reálne potrebuje extrémne vysoké limity, najmä ak jazdí málo a skôr mimo diaľnic.
Naopak, ak jazdíte často, s rodinou alebo do zahraničia, oplatí sa priplatiť si za vyššie krytie, kde ide o škody, ktoré už vedia ísť do stoviek tisíc eur.
4. Využite zľavy za bezškodový priebeh a online uzavretie
Poisťovne vedia odmeniť slušných vodičov bez nehôd a bez častých škôd.
Často ponúkajú nižšiu cenu tým, ktorí poistku uzatvoria alebo predĺžia online.
Pri predĺžení sa pýtajte priamo: „Aké viete dať zľavy za bezškodový priebeh a online dojednanie?“. Je to úplne legitímna otázka.
5. Zvážte ročnú platbu naraz namiesto mesačných splátok
Mesačné splátky sú pohodlné, ale nie vždy najlacnejšie.
Niektoré poisťovne si pri splátkovom kalendári účtujú príplatky alebo poplatky, ktoré ročnú cenu poistky navýšia.
Ak si môžete dovoliť zaplatiť PZP raz ročne, môže byť výsledná suma nižšia než pri splátkach.
6. Pri havarijnom poistení pracujte so spoluúčasťou
Vyššia spoluúčasť znamená nižšie poistné, ale suma spoluúčasti musí byť pre vás „stráviteľná“ pri škode.
Ak máte rezervu a viete zvládnuť vyššiu spoluúčasť, môže to byť jednoduchý spôsob, ako si znížiť mesačné náklady.
7. Neriešte PZP na poslednú chvíľu
Navýšené dane a odvody sa uplatňujú na poistné prijaté v roku 2026, preto má zmysel riešiť zmluvu ešte pred výročím a nečakať na automatické predĺženie za novú (často vyššiu) cenu.
Sledujte si výročný dátum zmluvy a výpovednú lehotu. Výpoveď musíte podať najmenej 6 týždňov pred výročím.
Keď vám príde oznámenie o novej sume, porovnajte ponuky a podľa toho sa rozhodnite, či zostanete, alebo zmeníte poisťovňu.
Prečo sa neoplatí jazdiť bez PZP
Šetriť na PZP tým, že ho neplatím, je najhorší možný „šetrný“ nápad.
Od 1. októbra 2026 za platné PZP zodpovedá držiteľ vozidla. Ak je auto nepoistené dlhšie ako 30 dní, okresný úrad mu uloží pokutu, a to aj bez zastavenia na ceste. Pokuta príde poštou ako rozkaz a jej výška závisí od najväčšej technicky prípustnej hmotnosti vozidla:
| Hmotnosť vozidla | Pokuta |
|---|---|
| do 750 kg | 120 € |
| nad 750 kg do 3 500 kg (bežné osobné auto) | 300 € |
| nad 3 500 kg do 12 000 kg | 600 € |
| nad 12 000 kg | 900 € |
Ďalej platí:
- pokutu môžete zaplatiť znížene. Ak do 15 dní od doručenia rozkazu zaplatíte dve tretiny sumy, považuje sa za uhradenú celá. Ak v tej istej lehote auto dodatočne poistíte alebo sa preukáže, že povinnosť mať PZP dodatočne zanikla, stačí zaplatiť jednu tretinu
- ak auto ostane nepoistené, pokuta sa môže opakovať v dvojnásobnej výške, najskôr 150 dní po tom, ako predchádzajúca nadobudla právoplatnosť
- ak je auto v evidencii vedené ako nepoistené viac ako 24 mesiacov po sebe, okresný úrad rozhodne o jeho trvalom vyradení z cestnej premávky
- od 1. októbra 2026 sa pri technickej a emisnej kontrole kontroluje aj platné PZP. Bez neho vozidlo kontrolou neprejde
- pri nehode s nepoisteným autom môže Slovenská kancelária poisťovateľov vymáhať celú škodu priamo od vás, čo pri vážnych nehodách znamená desiatky až stovky tisíc eur.
Lacnejšia poistka je v poriadku.
Žiadna poistka je recept na finančnú katastrofu.
Kedy sa oplatí si priplatiť
Pri niektorých autách a situáciách je rozumnejšie nesnažiť sa ísť na úplné minimum.
Oplatí sa priplatiť, ak:
- máte nové alebo drahšie auto, prípadne elektromobil či plug‑in hybrid
- auto je na úver alebo leasing, v prípade totálnej škody môžete ostať bez auta, ale s dlhom
- jazdíte veľa kilometrov, často po diaľniciach alebo s rodinou a klientmi v aute
V týchto prípadoch sú vyššie limity PZP a kvalitné havarijné poistenie skôr ochrana vášho majetku než „zbytočný luxus“.
Ako do toho vstupuje financovanie auta
Ak financujete auto cez úver alebo leasing, do hry vstupujú aj podmienky financujúcej spoločnosti.
- pri finančnom leasingu býva povinné havarijné poistenie a vinkulácia v prospech leasingovky
- zmluva môže vyžadovať konkrétne minimálne limity alebo typ krytia, tie sa oplatí poznať ešte pred podpisom
- pri úvere máte často väčšiu voľnosť, ale banka si takisto môže určiť minimálne požiadavky na poistenie
Čo si z tohto máte odniesť
PZP v roku 2026 je objektívne drahšie, ale konečnú cenu nemáte vytesanú v kameni.
To, koľko zaplatíte, závisí od poisťovne, limitov, balíka, spôsobu platby aj od toho, či riešite poistku včas alebo na poslednú chvíľu.
Ak plánujete kúpu auta, dovoz zo zahraničia alebo riešite, či sa vám vaše aktuálne financovanie a poistenie ešte oplatí, ozvite sa nám.
V MAXAuto vám vieme pomôcť vybrať auto, nastaviť financovanie a spolu s tým nastaviť aj poistenie tak, aby dávalo hlavu a pätu. Nielen pre poisťovňu, ale hlavne pre vás.
Chcete platiť za PZP menej?
Povedzte nám o svojom aute a poradíme vám, ako ušetriť na poistení. Bez záväzkov.



 0905 801 182
 info@maxautosro.sk
 Lubina 2053/1, 040 12 Nad jazerom
 WhatsApp